我国土壤修复的市场规模及商业模式研究
土壤是人类赖以生存的物质基础,是保障粮食安全和生态环境安全的重要资源。随着我国工业化、城镇化的快速发展,土壤污染问题日益凸显,土壤修复也因此成为环保产业的重要领域。本文将对我国土壤修复的市场规模及商业模式进行梳理和分析,以期为行业发展提供参考。
一、土壤修复的市场规模
我国土壤修复行业市场规模持续增长,主要受政策驱动、环保需求提升以及资金投入增加等因素影响。根据多家机构的研究报告,我国土壤修复市场规模从2015年的约50亿元增长至2020年的约200亿元,年复合增长率超过30%。预计到2025年,市场规模有望突破500亿元。
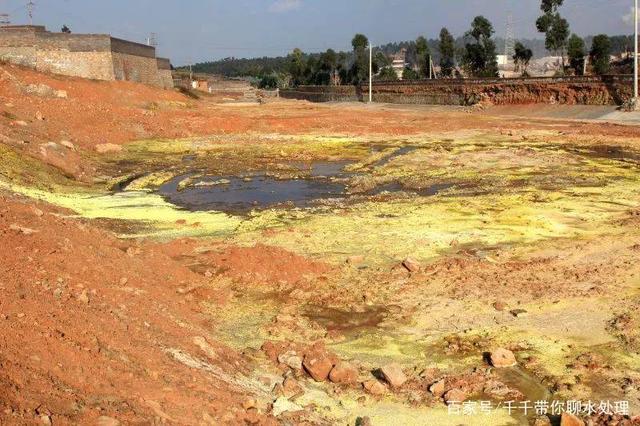
从细分领域来看,土壤修复市场主要包括场地修复、农田修复和矿山修复三大类。其中,场地修复(工业污染场地)由于城市化进程中的土地流转和再开发需求,占据了最大的市场份额,约占整个市场的60%以上;农田修复由于事关粮食安全,受到国家高度重视,市场占比约为20%-30%;矿山修复则约占10%。
从区域分布来看,土壤修复需求主要集中在经济发达、工业化程度高的地区,如长三角、珠三角、京津冀等。这些地区不仅污染场地数量多,且地方财政实力较强,修复项目落地较快。
二、土壤修复的商业模式
由于土壤修复项目具有投资大、周期长、技术复杂等特点,单一的商业模式难以满足市场需求。目前,我国土壤修复行业已形成多种商业模式并存的格局,主要包括以下几种:
1. EPC模式(设计-采购-施工)
EPC模式是土壤修复领域最常见的商业模式。业主(通常是政府或污染企业)将修复工程的设计、采购、施工等环节整体发包给一家总承包单位,总承包单位对工程的质量、安全、工期和造价全面负责。这种模式有利于明确责任主体,提高项目执行效率,但业主需承担全部资金压力。
2. BOT模式(建设-运营-移交)
BOT模式多用于需要长期运营维护的修复项目。企业负责项目的融资、建设、运营,在特许经营期内通过政府付费或使用者付费收回投资并获取收益,期满后将项目移交给政府。这种模式可缓解政府短期资金压力,但对企业融资能力和运营能力要求较高。
3. PPP模式(政府和社会资本合作)
PPP模式是政府与社会资本方共同投资、共担风险、共享收益的合作模式。在土壤修复领域,PPP模式通常用于区域性、综合性的修复项目,如受污染耕地治理、流域重金属污染治理等。该模式能有效整合政府资源和社会资本,但项目周期长,合作框架复杂,需要完善的法律法规和监管机制。
4. 土壤修复+房地产开发模式
该模式将土壤修复与土地开发相结合,修复后的土地用于商业或住宅开发,以土地增值收益覆盖修复成本。这种模式适用于城市中心区的工业污染场地修复,能够实现环境效益与经济效益的双赢。但需注意修复效果必须达到规划用途的土壤环境质量要求,否则可能引发环境健康风险。
5. 环境绩效服务模式
环境绩效服务模式是指修复企业以环境效果为导向,提供从调查评估、方案设计、工程实施到效果评估的全过程服务,政府或业主根据修复效果支付费用。这种模式强调修复效果和责任延伸,有利于推动修复技术创新和质量提升。
三、存在的问题与建议
尽管我国土壤修复市场前景广阔,但仍面临一些挑战:
- 政策法规体系尚不完善。虽然《土壤污染防治法》已实施,但配套细则和技术标准仍需健全。
- 融资渠道单一。修复项目主要依赖政府财政投入,社会资本参与度不高。
- 技术支撑不足。复杂污染场地的修复技术仍存在瓶颈,成本高、效率低。
- 商业模式创新不足。EPC模式占比过高,其他模式应用不广。
为此,建议:
- 加快完善土壤修复法律法规和标准体系,强化监管。
- 创新绿色金融工具,如发行土壤修复专项债券、建立修复基金等。
- 加大科技研发投入,推动修复技术装备国产化和智能化。
- 鼓励商业模式创新,推广PPP、环境绩效服务等模式,吸引社会资本。
四、
我国土壤修复市场正处于快速成长期,市场规模将持续扩大,商业模式也将日趋多元化。在政策引导、技术创新和资本助力的共同作用下,土壤修复行业有望实现高质量发展,为生态文明建设和美丽中国目标提供有力支撑。